
Vous cherchez un avis objectif sur Yomoni ? Vous êtes au bon endroit.
Je suis client depuis 2018, ce qui me place dans une position idéale pour partager mon expérience personnelle.
✅ Mon avis sur Yomoni est globalement positif, mais il ne suffit pas de l’affirmer sans fondement… Dans cet article, je vais vous expliquer les raisons de ma satisfaction, en démontrant pourquoi et comment Yomoni réussit à se positionner parmi les acteurs les plus performants : performance remarquable, structure de frais compétitive, excellence de son service client…
Découvrez tout ce qu’il faut savoir sur Yomoni dans cet article.
Avis Yomoni en bref
Comme je l’ai dit en introduction, mon avis sur Yomoni est très positif ! Il s’agit d’une excellente solution si vous souhaitez confier la gestion de votre portefeuille à des experts, en vue d’obtenir des rendements intéressants sans vous soucier des aspects quotidiens de la gestion.
Voici les principaux points forts et points à améliorer :
Points forts
|
Points à améliorer
|
Notre avis sur Yomoni en résuméYomoni représente, à notre avis, l’une des meilleures alternatives pour ceux qui souhaitent confier la gestion de leur portefeuille à des professionnels de la gestion. Il offre l’un des meilleurs rendements par rapport au risque, si on le compare à la plupart des gestionnaires traditionnels. Comment Yomoni parvient-il à se démarquer ? La réponse réside dans une combinaison de performance et de frais réduits, comme nous le verrons plus loin. |
Comment fonctionne Yomoni ?
Lancée en 2015, Yomoni se positionne comme une révolution dans le monde de l’investissement. Voyons comment elle fonctionne :
Yomoni est avant tout une gestion pilotée
La gestion pilotée reste au cœur du modèle de Yomoni, même si son offre s’est considérablement élargie en 2026 avec la gestion libre sur Yomoni Vie, les solutions multi-actifs et la Gestion Privée. Voici en quoi consiste sa gestion pilotée :
- Détermination de votre profil d’investissement : Yomoni évalue vos besoins et sélectionne le profil d’investissement le plus adéquat parmi les 10 options disponibles.
- Conseil sur l’enveloppe fiscale : selon des critères tels que l’âge et les revenus, Yomoni recommande l’enveloppe fiscale la plus avantageuse pour vous, que ce soit un PEA, une assurance-vie, un PER, ou un compte-titres.
- Gestion dynamique du portefeuille : les experts de Yomoni composent et ajustent votre portefeuille en fonction de l’évolution du marché, visant une optimisation des rendements.
Yomoni propose désormais une offre de Gestion Privée accessible dès 50 000 € d’encours tous contrats confondus. Cette formule permet d’accéder à un univers d’investissement plus large, incluant notamment des ETF, des produits structurés, du private equity, des fonds immobiliers dédiés ainsi qu’un conseiller en gestion de patrimoine dédié.
💡 L’innovation à base d’ETF
Yomoni a été l’un des pionniers de l’investissement en ETF en gestion pilotée en France. Face à son succès, il a depuis été largement imité.
Les ETF sont réputés pour leur coût réduit et leur efficacité par rapport aux fonds d’investissement traditionnels (on l’explique dans notre guide sur les ETF). C’est d’ailleurs en grande partie grâce à eux que Yomoni a pu générer des rendements supérieurs à ceux de nombreux gestionnaires traditionnels.
🎯 Objectif : performance et réduction des risques
Yomoni vise à maximiser les performances tout en contrôlant les risques. Pour cela, il va diversifier un maximum votre portefeuille, tant sur le plan géographique que sectoriel.
Voici par exemple l’exemple de mon portefeuille (Profil 6) :
En gestion pilotée, Yomoni prend en charge la gestion quotidienne du portefeuille. L’investisseur peut ainsi suivre simplement l’évolution de son investissement sans avoir à réaliser lui-même les arbitrages. Yomoni Vie permet toutefois d’opter pour un compartiment en gestion libre.
L’investisseur doit notamment choisir la solution d’investissement adaptée à son projet parmi les différentes enveloppes proposées par Yomoni.
Un large choix d’enveloppes fiscales
Une enveloppe fiscale est un support qui permet de loger vos actifs financiers. L’un des atouts majeurs de Yomoni par rapport à d’autres acteurs est sa capacité à offrir toutes les enveloppes fiscales. Vous avez le choix !
Nous allons détailler un peu plus loin les enveloppes proposées par Yomoni. En attendant, nous allons les citer rapidement.
- 📈 L’assurance-vie : elle représente un équilibre idéal entre la disponibilité de vos fonds, une fiscalité allégée, et des avantages en termes de succession. L’assurance-vie est une option polyvalente, adaptée à de nombreux objectifs d’épargne.
- 💰 Le PEA (Plan Épargne en Actions) : ce plan vous permet d’investir en bourse tout en profitant d’une fiscalité avantageuse, sous réserve de conserver votre plan pendant une certaine durée. Le PEA est idéal pour ceux qui souhaitent s’exposer aux marchés actions tout en bénéficiant d’un régime fiscal favorable.
- 👴 Le PER (Plan Épargne Retraite) : conçu pour la préparation de votre retraite, le PER est bloqué jusqu’à ce que vous atteigniez l’âge de la retraite (rares cas de déblocage anticipé), mais offre des avantages fiscaux à chaque versement. Le PER est un choix judicieux pour ceux qui planifient à long terme et cherchent à optimiser leur fiscalité.
- 🌍 Le Compte-titres : bien qu’il ne propose aucun avantage fiscal spécifique, le compte-titres offre une flexibilité maximale sans contraintes de versement ou de retrait. Il convient parfaitement aux investisseurs désirant une liberté totale dans la gestion de leurs actifs.
-
👶 Yomoni Kids : cette assurance-vie destinée aux enfants est accessible dès 300 € et permet de constituer progressivement une épargne au nom de son enfant.
-
Yomoni Lux : lancée en juillet 2026, cette assurance-vie de droit luxembourgeois est accessible à partir de 50 000 € et associe la gestion pilotée de Yomoni au cadre protecteur luxembourgeois.
Avec tout ce choix, on est sûr de trouver chaussure à son pied ! De plus, les épargnants convaincus par Yomoni peuvent centraliser plusieurs comptes au même endroit.
Une fois l’enveloppe fiscale choisie, vous devrez choisir votre profil de risque.
Choisir son profil de risque
Yomoni propose une gamme de 10 profils de risque, conçus pour s’adapter à la diversité des investisseurs et à leurs objectifs. Ces profils s’échelonnent du moins risqué (profil 1) au plus audacieux (profil 10). Ce dernier est majoritairement composé d’unités de compte et présente donc un niveau de risque plus élevé.
Yomoni propose également gratuitement un outil d’analyse fiscale permettant d’analyser son avis d’imposition et d’identifier différentes pistes d’optimisation de son épargne et de sa fiscalité, au-delà du seul PER.
Détermination de votre profil d’investisseur
Lors de votre inscription chez Yomoni, il vous sera demandé de répondre à un questionnaire en ligne. L’objectif est d’évaluer vos objectifs, votre situation financière et votre tolérance au risque. À la fin, il vous dévoilera le profil de risque qui vous correspond le mieux.
Mais il s’agit d’une suggestion, c’est vous qui avez le dernier mot ! Vous avez la possibilité de modifier votre profil de risque à tout moment, passant d’une allocation plus défensive à une allocation plus agressive, ou vice-versa.
Veuillez noter que sur l’assurance vie Yomoni, 10 profils de risques sont disponibles, alors que sur le compte-titres Yomoni, vous n’avez accès qu’aux profils 3 à 10. Sur le PEA Yomoni, un profil spécifique 100 % ETF est proposé et il s’agit de l’unique profil accessible. Avec le PER Yomoni, vous avez le choix entre 3 profils ETF (Dynamique, Équilibre et Prudent), ainsi que 3 profils multi actifs (Dynamique, Équilibre et Prudent).
Caractéristiques de Yomoni en résumé
 |
|
|---|---|
| Informations générales | |
| Type de gestion | Gestion déléguée par profil |
| Nombre de profils | jusqu'à 10 selon enveloppe choisie |
| Ticket d'entrée | 1 000 € |
| Nombre de clients en 2026 | 80 000 |
| Encours sous gestion | > 2 Mds€ |
| Agréments | SGP Société de Gestion de Portefeuille : Yomoni est la marque commerciale d’Althéis, société de gestion de portefeuille agréée AMF n° GP-15000014 |
| Année de lancement commercial | 2015 |
| Enveloppes fiscales | |
| Compte titres |  |
| PEA | |
| PER | |
| Assurance vie | |
| Contrat de capitalisation |  |
| Frais | |
| Frais enveloppe fiscale | 0,60 % |
| Frais de gestion déléguée | 0,7 % sur la part en UC |
| Frais des UC | 1,6 % maximum/an en gestion ETF sur Yomoni Vie, PEA et CTO ; PER : environ 1,6 % à 2,2 % selon le profil |
| Frais max/an | 1,6 % en gestion ETF ; jusqu’à 2,2 % sur le PER multi-actifs |
| Mode de gestion | |
| Allocation des profils | Algorithmes quantitatifs + Comité d'investissement |
| Sous-jacents investis | ETF en gestion pilotée classique ; fonds euros, immobilier, private equity et produits structurés selon les offres |
| Nb lignes investies | 15-20/profil |
| Sous-jacents | Fonds euros, actions, obligations |
| Assurance vie | |
| Assureur | Suravenir |
| Fonds euro | Suravenir Opportunités 2 |
| Unités de compte | +100 ETF |
| Pratique | |
| Souscription 100% digitale | |
| Conseiller dédié | |
| Conseillers de fortune dédiés | Oui pour les clients Society |
| Moyen de comm. | email, tchat, téléphone |
| Utilisation sur mobile | |
| Reporting | Oui (trimestriel) |
Faire une simulation |
Notre avis sur les frais
Yomoni se démarque nettement par sa structure de coûts avantageuse. Il est en effet 3 fois moins cher que la plupart des gérants traditionnels, comme nous allons le voir.
En gestion pilotée, il y a 2 structures de frais :
- les frais de versement ;
- les frais de gestion.
Aucun frais d’entrée
🚫 Chez les gérants traditionnels (et la plupart des banques qui proposent ce service), il n’est pas rare que des frais d’entrée (également appelés frais de versement) s’appliquent. Ils sont souvent autour de 2-5 % du montant déposé. Ainsi, un investissement initial de 1 000 € pourrait immédiatement être réduit à 950 € ! La gestion n’a pas commencé que vous partez déjà avec une moins-value…
✅ Chez Yomoni, aucun frais de versement n’est appliqué. Chaque euro versé est entièrement investi, sans aucune déduction ! Cette approche, en rupture avec les pratiques coûteuses des établissements traditionnels, renforce l’attrait de Yomoni pour ceux qui cherchent à maximiser leurs investissements.
Les frais de gestion les plus bas du marché
La gestion des frais est un aspect important à prendre en compte car elle impacte directement la performance globale de vos placements.
Sur Yomoni Vie, le PEA et le compte-titres en gestion ETF, les frais totaux sont plafonnés à 1,60 % par an. Ils comprennent jusqu’à 0,70 % pour la gestion assurée par Yomoni, jusqu’à 0,60 % pour l’assureur ou le teneur de compte et jusqu’à 0,30 % pour les supports ETF. Sur Yomoni Vie, Yomoni ne prélève pas ses frais de gestion de 0,70 % sur la part investie en fonds en euros.
Ces frais couvrent les dépenses opérationnelles et garantissent la qualité du service. Voici la répartition :
- de 0 % à 0,7 %/an pour la société de gestion (Yomoni). Elle prélève ces frais annuellement sur le montant des actifs gérés. Cette part finance la sélection, la gestion et l’ajustement des investissements.
- 0,6 %/an pour l’établissement qui conserve l’enveloppe. Il s’agit de Suravenir pour l’assurance-vie Yomoni Vie, de Crédit Agricole Titres pour le PEA et le compte-titres, et de Spirica pour le PER Yomoni Retraite+.
- 0,3 %/an pour les gérants d’ETF. Il s’agit des frais maximums prélevés par les sociétés gérant les ETF sélectionnés par Yomoni. Ces frais sont bien inférieurs à la moyenne de 2 % généralement observée dans la gestion de fonds actifs par les banques traditionnelles.
Voici un tableau comparatif des frais Yomoni avec ceux d’autres concurrents.
| Frais de Yomoni | Gérant traditionnel pour comparaison |
|
|---|---|---|
| Frais société de gestion | 0,7 % | 1 % |
| Frais conservation enveloppe | 0,6 % | 1 % |
| Frais support (ETF, OPCVM) | 0,3 % | 2 % |
| Frais administratifs | Aucun | 3 % frais d'entrée |
| Frais global max. | 1,6 %/an | 4 %/an + 3 % frais d'entrée |
Les frais globaux de Yomoni sont significativement inférieurs à ceux des gérants traditionnels.
Pourquoi les frais Yomoni sont aussi bas ?
Vous l’aurez compris : les frais appliqués par Yomoni sont nettement moins élevés que ceux des gérants traditionnels.
Comment expliquer cette différence ? D’abord, par l’utilisation de la technologie : l’offre de Yomoni est 100 % digitalisée, et les équipes de gestion s’appuient sur une gestion semi-automatique des portefeuilles, ce qui contribue à réaliser des économies de coûts. De plus, la gestion pilotée historique de Yomoni repose largement sur des ETF, réputés pour leur efficacité et leur coût réduit.
💰 Tout cela permet à Yomoni de réaliser d’importantes économies qu’il peut répercuter sur ses prix !
À mon avis, il existe peu d’alternatives offrant un tel niveau d’économie sur les frais, à moins de décider de gérer soi-même son portefeuille. Cependant, cette option demande un investissement en temps et en effort, sans oublier les frais de courtage nécessaires pour bâtir un portefeuille diversifié.
Pourquoi et comment Yomoni réalise les meilleurs rendements
Yomoni réalise régulièrement d’excellents rendements. C’est bien évidemment vrai lorsque les marchés se portent bien, comme c’était le cas en 2025 : Yomoni a atteint une performance de +11,1 % de rendement avec le profil 10 (le plus risqué).
Et quand les marchés se portent mal, Yomoni arrive toujours à limiter la casse et à faire mieux que la majorité des gérants.
Ici je ne vais pas détailler chaque performance, ce serait trop long et vous pouvez de toutes façons les consulter dans le tableau ci-dessous.
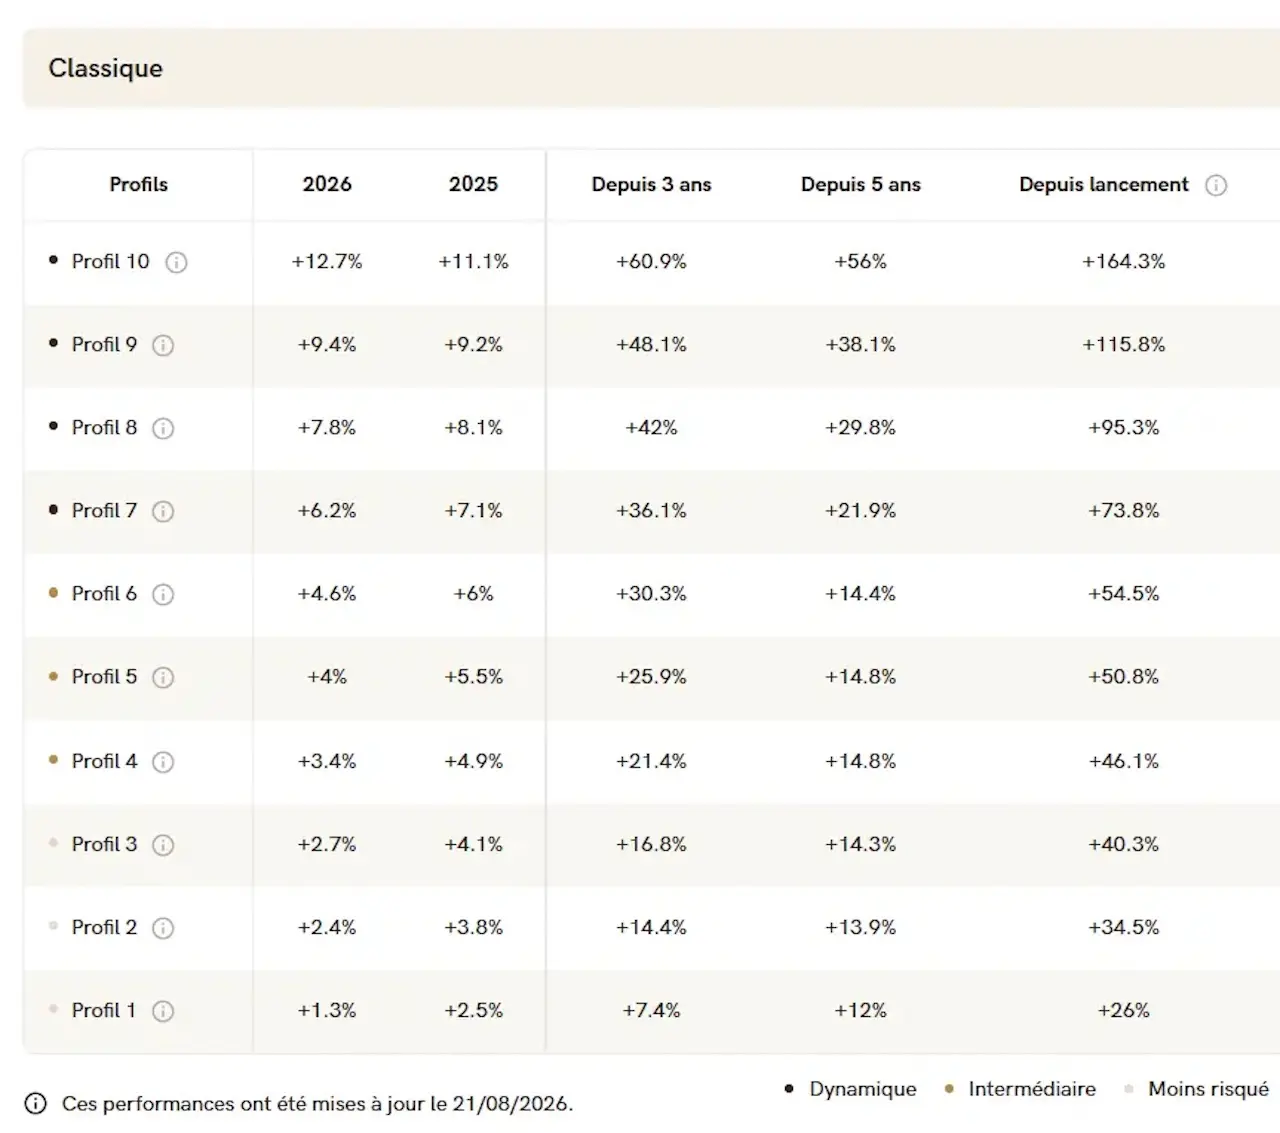
Source : Yomoni
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps. Tout investissement sur les marchés financiers comporte un risque de perte en capital.
À mon avis, au-delà des performances, il est plus instructif de comprendre les raisons fondamentales de cette surperformance par rapport aux concurrents.
Voyez déjà ce graphique qui compare la performance de Yomoni sur une période de 9 ans.

Comment lire ce graphique ?
Ce graphique montre comment les grands fonds diversifiés se comportent. Sur l’axe horizontal, on voit le risque que chaque fonds prend. Sur l’axe vertical, on voit combien chaque fonds a gagné. Plus une bulle est grosse, plus le fonds qu’elle représente est grand. Cela nous permet de voir facilement le rapport entre la taille d’un fonds, son gain et le risque encouru.
On le voit clairement : les profils gérés par Yomoni surpassent la majorité des gérants traditionnels en termes de rendement pour un niveau de risque donné.
Les clés du succès de Yomoni 🗝️
Comment Yomoni fait-il pour être aussi performant ? Rien de magique, simplement une combinaison de plusieurs facteurs :
- Des frais de gestion réduits : les frais sont maîtrisés, comme nous l’avons vu plus haut. Or, moins de frais signifie mécaniquement plus de rendement pour l’investisseur !
- Une stratégie d’investissement basée sur les ETF : l’utilisation stratégique des ETF permet à Yomoni de diversifier efficacement les investissements tout en maintenant des coûts bas.
- Une gestion rigoureuse : il n’y a pas que les frais qui jouent, il y a aussi (et surtout) une équipe de gestion compétente et expérimentée. Car c’est bien leur stratégie d’investissement, leur sélection rigoureuse et leur réactivité face aux mouvements du marché qui influeront directement sur la performance du portefeuille.
L’avis de l’équipe JepargneEnLigne
La surperformance de Yomoni n’est pas le fruit du hasard mais le résultat d’une approche méthodique et d’une structure de coûts optimisée. En réduisant au maximum les frais de gestion et en adoptant une gestion active et éclairée, Yomoni parvient à offrir à ses clients des rendements attractifs, même dans un contexte financier complexe. C’est cette combinaison gagnante qui place Yomoni devant de nombreux gérants traditionnels, confirmant ainsi l’attractivité de son modèle d’investissement.
Notre avis sur les supports d’investissement
Nous l’avons vu, un des avantages de Yomoni est qu’il propose toutes les enveloppes fiscales disponibles : le PEA, l’assurance vie, le PER et le compte-titres.
Tableau comparatif des enveloppes fiscales de Yomoni
| Caractéristique | Assurance-vie | PEA | Compte-titres | PER Retraite |
|---|---|---|---|---|
| Minimum d’ouverture | 1 000 € | 5 000 € | 1 000 € | 1 000 € |
| Nombre de profils | 10 | 1 (Profil 100 % ETF Actions) | 8 (P3 à P10) | 6 |
| Frais de gestion | 1,6 % | 1,6 % | 1,6 % | ETF : 1,6 % max. Multi-actifs : 2,2 % max. |
| Autres frais | 0 frais d’entrée et d’arbitrage | 0 % frais de courtage, pas de frais d’entrée | 0 % frais de courtage, pas de frais d’entrée | 0 frais d’entrée et d’arbitrage 0,8 % frais de rente |
| Etablissement qui loge le compte | Suravenir | Crédit Agricole | Crédit Agricole | Spirica (Crédit Agricole) |
| Fonds spécifiques | ETF Fonds euro | ETF | ETF | ETF Multi-actifs : fonds euro, immobilier, Private Equity |
| Gestion ISR disponible | ✔️ | ❌ | ❌ | ✔️ |
L’assurance-vie Yomoni Vie pour la flexibilité
L’assurance-vie est un placement très prisé pour ses avantages fiscaux et sa flexibilité.
Yomoni propose une assurance-vie baptisée Yomoni Vie, accessible en gestion pilotée mais également en gestion libre sur un compartiment dédié.
L’assureur derrière le contrat est Suravenir. Il donne accès à un fonds euros performant (Suravenir Opportunités 2), ainsi qu’à de nombreuses unités de compte.
Un des atouts majeurs de l’assurance vie Yomoni est l’accès au fonds en euros Suravenir Opportunités 2. Ce fonds vise un objectif de rendement non garanti de 3 % net en 2026 et 2027. Contrairement à certains fonds euros traditionnels, la garantie porte sur 97 % du capital, ce qui lui permet d’adopter une gestion plus dynamique afin de rechercher davantage de performance.
Yomoni Vie offre deux approches d’investissement : une gestion classique et une gestion responsable.
La gestion classique 🚀
Elle ne se limite pas dans le choix des ETFs et vise les meilleurs rendements adaptés au profil de risque de l’investisseur.
La gestion responsable 🌱
La gestion responsable suit les mêmes principes, mais choisit des investissements qui répondent aux critères environnementaux, sociaux et de gouvernance. Plus précisément, Yomoni investit exclusivement dans des ETF ESG.
Yomoni Kids
À noter que Yomoni propose également Yomoni Kids. Cette option permet d’ouvrir une assurance-vie au nom de son enfant dès 300€, et dont il pourra profiter à ses 18 ans. Entre temps, cela fonctionne comme l’assurance-vie standard de Yomoni.
La gestion multi-compartiments
L’assurance-vie Yomoni Vie propose depuis début 2026 une fonctionnalité multi-compartiments permettant de créer jusqu’à 100 compartiments au sein d’un même contrat : un compartiment en gestion libre et jusqu’à 99 compartiments en gestion sous mandat. Chaque compartiment peut correspondre à un projet et disposer de son propre profil de risque, tout en conservant l’antériorité fiscale du contrat.
L’objectif est simple : vous pouvez organiser votre épargne par projet, en adaptant le niveau de risque à votre horizon de placement. Par exemple, il devient possible de répartir votre contrat de cette façon :
- Profil prudent : pour un objectif court terme (épargne de précaution, projet prévu dans 1 à 2 ans)
- Profil intermédiaire : pour un objectif moyen terme (achat immobilier, projet à 3-5 ans)
- Profil dynamique : pour un objectif long terme (préparation retraite, capitalisation sur 8-10 ans et plus)
Autre avantage : les versements et les rachats peuvent être effectués par compartiment, sans impacter les autres, ce qui rend la gestion plus flexible. Cette fonctionnalité est disponible uniquement sur l’assurance-vie, et ne s’applique pas aux PEA Yomoni, PER Yomoni et Yomoni Kids.
La création de plusieurs compartiments intervient une fois le contrat actif et non lors de l’adhésion. Le versement minimum est de 50 € et aucun nouveau contrat n’est nécessaire.
La gestion privée
La Gestion Privée de Yomoni, accessible à partir de 50 000 € confiés à Yomoni, permet de bénéficier d’un accompagnement renforcé et d’accéder à un univers d’investissement plus large et plus diversifié que celui de la gestion pilotée classique, avec notamment :
- plusieurs centaines d’unités de compte sélectionnées par Yomoni, dont des ETF thématiques
- un fonds en euros à taux boosté
- des produits structurés
- du private equity
- des fonds immobiliers dédiés
- l’assurance-vie luxembourgeoise Yomoni Lux
La Gestion Privée donne également accès au Club Yomoni, avec notamment des opportunités proposées en avant-première comme certains clubs deals immobiliers.
Cette offre de gestion privée Yomoni inclut également un conseiller dédié, afin d’accompagner l’investisseur dans ses choix et le suivi de son allocation.
Yomoni Lux : l’assurance-vie luxembourgeoise
Depuis juillet 2026, Yomoni propose également Yomoni Lux, une assurance-vie de droit luxembourgeois accessible à partir de 50 000 €. Le contrat assurance vie luxembourgeois de Yomoni est assuré par La Mondiale Europartner, filiale luxembourgeoise d’AG2R La Mondiale, avec Swissquote comme banque dépositaire et des mandats de gestion assurés par Althéis.
Yomoni Lux bénéficie du triangle de sécurité luxembourgeois : les actifs sont cantonnés, c’est-à-dire séparés du bilan de l’assureur, et le souscripteur bénéficie du mécanisme de « super-privilège », qui lui confère un statut de créancier prioritaire sur les avoirs cantonnés. Cette protection juridique ne protège toutefois pas contre les fluctuations de marché des unités de compte.
Le contrat assurance vie luxembourg de Yomoni propose cinq profils de gestion pilotée, de P6 à P10, avec un investissement initial minimum de 50 000 €. Les frais du mandat sont dégressifs, de 0,70 % à 0,31 % selon le montant investi, avec 0 % de frais d’entrée et de sortie.
Offre en cours
Jusqu’au 30 septembre 2026, Yomoni propose l’offre promotionnelle FLOMONI pour toute première ouverture d’une assurance-vie, d’un PEA, d’un PER ou d’un compte-titres en gestion sous mandat, avec un versement initial net d’au moins 5 000 €. Le remboursement porte sur l’équivalent de plusieurs mois de frais de gestion selon le montant investi.
- À partir de 5 000 € versés : remboursement de l’équivalent de 3 mois de frais de gestion ;
- À partir de 25 000 € : remboursement de 6 mois de frais de gestion ;
- À partir de 50 000 € : remboursement de 8 mois de frais de gestion ;
- À partir de 100 000 € : remboursement de 12 mois de frais de gestion ;
- Montant maximum remboursé : 500 € ;
- Code promotionnel : FLOMONI ;
- Date limite : 30 septembre 2026.
Le remboursement est effectué mensuellement après facturation des frais, sous réserve du respect des conditions de l’offre. L’investissement sur les marchés financiers comporte un risque de perte en capital.
Yomoni propose également jusqu’au 31 décembre 2026 le remboursement à 100 % des frais de transfert d’un PEA externe, dans la limite de 150 €, avec le code TRANSFERTPEA2, ainsi que le remboursement des frais de transfert d’un PER externe vers Yomoni Retraite+ avec le code TRANSFERTPER2, sous réserve des conditions de chaque offre.
L’avis de l’équipe JepargneEnLigne
Si vous hésitez sur l’enveloppe fiscale à choisir, l’assurance-vie est recommandée pour sa souplesse fiscale. Elle permet de retirer votre argent à tout moment et bénéficie d’une fiscalité allégée après huit ans de détention, ce qui fait d’elle le produit phare de Yomoni.
Le PEA Yomoni pour dynamiser son portefeuille en actions
Il s’agit d’un PEA en gestion pilotée. Le PEA de Yomoni est une option intéressante pour profiter des marchés actions tout en bénéficiant d’avantages fiscaux.
Le PEA de Yomoni est disponible avec un seul profil de risque en gestion pilotée. En l’occurrence, il s’agit d’un profil de risque spécial qui est intégralement investi dans des ETF actions.
Pour démarrer, un investissement initial de 5 000 euros est requis pour ouvrir un PEA. Après cela, il n’y a pas d’obligation de faire des versements supplémentaires, mais si vous choisissez de le faire, les versements réguliers peuvent commencer à partir de 50 euros.
L’avis de l’équipe JepargneEnLigne
L’intérêt principal du PEA réside dans son avantage fiscal. Cependant, un avantage fiscal sans rendement significatif n’est pas très utile et doit être vu comme un bonus. Le choix de Yomoni peut notamment être apprécié au regard des performances historiques de son PEA en gestion. À la date des données communiquées par Yomoni, celui-ci affiche une performance de +139,2 % depuis son lancement, de +55 % sur 3 ans et de +59,2 % sur 5 ans. La performance enregistrée depuis le début de l’année 2026 s’établissait alors à +13,2 %. Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Le Compte-titres Yomoni pour investir sans contrainte
Le Compte-titres Yomoni offre une opportunité d’investissement sans contraintes. Bien qu’il ne présente pas d’avantages fiscaux spécifiques, sa grande flexibilité le rend à mon avis attrayant.
Avec un plafond de dépôt illimité, la possibilité de réaliser des retraits à tout moment sans pénalité, et la liberté d’ouvrir plusieurs comptes selon vos besoins, ce compte-titres s’adapte parfaitement à ceux qui cherchent à investir sans limites.
Le PER pour préparer sa retraite
Le Plan Épargne Retraite (PER) est un produit d’épargne conçu pour préparer sa retraite tout en bénéficiant d’avantages fiscaux. En effet, les sommes versées sur le PER sont déductibles de vos revenus imposables, offrant ainsi une optimisation fiscale intéressante.
Ce dispositif repose sur une gestion pilotée avec un horizon de placement : cela signifie que l’investissement est sécurisé progressivement à mesure que vous vous approchez de l’âge de la retraite. Yomoni met à disposition deux options de PER :
- le PER « historique » de Yomoni, nommé PER Yomoni Retraite, qui est entièrement investi dans des ETF, permettant ainsi de bénéficier de frais réduits au minimum ;
- le PER multi-actifs, baptisé PER Yomoni Retraite+, qui offre la possibilité de regrouper dans un unique contrat différentes classes d’actifs : fonds euros, ETF, immobilier et Private Equity, cette variété d’investissements permettant de diversifier votre épargne selon votre tolérance au risque.
À mon avis, Yomoni fait partie des meilleurs PER actuellement proposés.
Les produits structurés Yomoni
Yomoni propose également des produits structurés dans le cadre de son offre de diversification. Le produit structuré Yomoni Trajectoire 1 repose sur l’évolution des taux d’intérêt via le taux CMS 1 an et vise un rendement maximum de 6,06 % net par an.
Durant la première année, le produit prévoit deux coupons semestriels garantis de 3,30 % brut, indépendamment de l’évolution du marché. Il peut également faire l’objet d’un remboursement anticipé selon les conditions prévues dans sa formule.
Trajectoire 1 prévoit une protection de 100 % du capital à l’échéance ou en cas de remboursement anticipé, hors défaut de l’émetteur et du garant. Ce type de placement reste toutefois complexe et s’adresse principalement aux investisseurs capables d’en comprendre les mécanismes et les risques.
Le service client chez Yomoni
Le service client de Yomoni est accessible et réactif, ouvert du lundi au vendredi de 9h à 20h et le samedi de 14h à 18h. Les clients peuvent contacter le service client de Yomoni de plusieurs manières :
- Par téléphone au 01.75.85.97.47
- Par email à hello@yomoni.fr
- Via le chat disponible dans l’espace client
J’ai un avis très favorable sur le service client Yomoni. Client depuis 2018, j’ai eu plusieurs occasions de faire appel à eux et à chaque fois, j’ai été impressionné par leur efficacité, leur réactivité et leur amabilité, que ce soit par téléphone, email ou chat.
Cette excellente qualité de service est également reconnue par d’autres clients.
Sur Trustpilot, par exemple, les avis sur le service client de Yomoni sont majoritairement positifs, avec une note moyenne de 4,9/5, basée sur plus de 4 800 avis, témoignant de l’appréciation générale de leur support. À noter également que 91 % des avis attribuent 5 étoiles à Yomoni sur Trustpilot.
Comment ouvrir un compte chez Yomoni
1/ Répondre au questionnaire
L’ouverture d’un compte est très simple : il suffit de cliquer sur ce lien : « Ouvrir un compte Yomoni », puis suivez les instructions. Il vous sera demandé de remplir un petit questionnaire en ligne et de renseigner votre situation financière, votre connaissance des marchés, votre projet, etc. Cela pourra vous sembler fastidieux et ennuyeux, mais cela permettra à Yomoni de vous proposer le profil investisseur le mieux adapté pour vous. De plus, il s’agit d’une obligation légale puisque l’AMF (le gendarme des marchés financiers) oblige les gérants d’actifs à détenir un minimum d’informations sur leurs clients (le fameux principe KYC, « Know Your Customer »).
2/ Choisir l’investissement de départ
Le montant minimum à investir dépend de l’enveloppe choisie : certaines solutions Yomoni sont accessibles dès 1 000 €, tandis que le PEA nécessite un investissement initial de 5 000 € et Yomoni Lux de 50 000 €. Il est possible de programmer des versements mensuels, que vous pourrez modifier à votre guise par la suite.
3/ Définir l’enveloppe fiscale et votre profil investisseur
Yomoni vous proposera le profil et l’enveloppe qui lui semble les mieux adaptés compte tenu des informations que vous lui aurez fournies. Mais rien ne vous empêche de choisir votre enveloppe (assurance-vie, compte-titres ou PEA) et profil (de P1 à P10) !
4/ Signer électroniquement le contrat
L’avantage avec cette fintech est que tout se fait électroniquement. Au final, l’ouverture d’un compte ne prend que quelques jours (contre généralement plusieurs semaines chez les acteurs traditionnels, qui demandent encore d’envoyer les contrats par voie postale…).
5/ Suivre le portefeuille
Une fois votre contrat ouvert, félicitations ! Votre argent est désormais géré par un professionnel et vous n’avez plus rien à faire ! Vous pourrez suivre simplement l’évolution de votre portefeuille en vous connectant à votre espace client. Vous recevrez également des reportings régulièrement, sur votre espace client et par mail.
Conclusion
Yomoni offre une gestion pilotée de haute qualité. Ses performances sont remarquables, bien qu’elles puissent varier en fonction de l’évolution des marchés. C’est pour cela qu’il est recommandé de conserver son investissement sur le long terme.
Yomoni propose désormais une gamme particulièrement large de solutions d’investissement : assurance-vie Yomoni Vie, PEA, PER Retraite+, compte-titres, Yomoni Kids et, depuis juillet 2026, assurance-vie luxembourgeoise Yomoni Lux. L’offre s’est également enrichie avec la Gestion Privée, la gestion libre sur Yomoni Vie, les solutions multi-actifs, les produits structurés, le private equity et l’immobilier.
À mon avis, Yomoni est idéal si vous préférez confier la gestion de vos investissements à des experts, tout en bénéficiant de frais réduits.




Après plus de 3 ans sur un produit d’assurance vie (avec un profil 3) je fais un rachat total, mon produit indique alors une plus-value de 2% (ce qui est bien en dessous de tout ce qui avait pu être promis comme taux de rendement à l’époque de la souscription). Ma demande est traitée au bout de 10 jours car un arbitrage est tombé à J+2 après ma demande de rachat totale et qu’ils ont 3 Jours pour traiter une demande de rachat. Il ont donc priorisé l’arbitrage à perte bien évidemment, Il n’y a finalement pas 1 mais 2 arbitrages de fait (à perte) et la date de rachat se fait finalement 10 jours après ma demande initiale avec désormais une perte globale sur mon produit de – 1%…. Du vol et de la malhonnêteté caractérisée. Ne perdez pas votre temps et vos économies avec cette société. Fuyez !!
Bonjour,
Je suis navré de ce qui vous est arrivé.
Malheureusement il n’est pas possible au gérant de promettre un taux de rendement, la bourse étant par nature imprévisible. Sur le profil 3, la performance chez Yomoni a été de +3,6% en 2017, -1,5% en 2018 (lié au krach boursier) et +5,4% en 2019. Mais il s’agit là de performances qui auraient été réalisés par un contrat investi du 1er janvier au 31 décembre de chaque année ; les véritables performances dépendent des points d’entrées de chaque investisseur. C’est pourquoi il est recommandé d’effectuer des versements programmés sur un horizon de temps long : cela permet de multiplier les points d’entrées, et ainsi de capter la performance du marché en vous immunisant contre le risque. Nous expliquons ce point dans notre Guide sur la Bourse.
Par ailleurs, le rachat d’une assurance-vie investie en bourse est toujours une opération sensible et qui nécessite quelques jours de traitement. D’abord, dans le cadre d’une gestion sous mandat, l’autorisation de rachat est validée manuellement par Yomoni puis transmis à l’assureur Suravenir qui se charge de passer les ordres. Ensuite, certains fonds d’investissements sur lequel votre portefeuille est investi nécessitent un délai de quelques jours ouvrés pour être retirés. En général lorsque les marchés sont stables cela ne pose pas de problème, mais il semblerait que vous ayez fait votre demande de rachat au moment où les bourses du Monde entier s’effondraient à cause de la crise que nous traversons.
Bien à vous
Bonjour
J’ai 69 ans. m’est-il possible d’ouvrir un compte Yomoni Kids au no de mon petit-fils ?
Cordialement.
J.-PATRICK PETIT
Bonjour YOMONI a éviter. Cela fait 17 jours (demande effectué le 22 novembre 2019) que j’ai fait ma demande de rachat et toujours rien et ils sont incapables de me donner une date pour le virement. j’ai 600 000€ en attente. Je service est très douteux. Si vous avez de l’argent à placer allez voir ailleurs.
Bonjour,
Votre argent n’est pas déposé chez Yomoni (il ne fait que piloter votre portefeuille) mais chez l’assureur Suravenir.
Les rachats totaux sont toujours un peu long, notamment parce que l’assureur doit clôturer vos positions sur tous les actifs sur lesquels votre argent a été investi.
Dans la FAQ du site Yomoni, nous pouvons lire ceci : « Pour percevoir le versement de votre capital, vous devez compter un délai maximum de 30 jours pour le rachat total, et 7 jours pour un rachat partiel à partir de cette demande. »
Vous devriez donc recevoir vos fonds prochainement.
Bien à vous,
Bonjour Nassim,
Je comprends votre ressentiment.
Il est important de rappeler que 2018 a été une année extrêmement difficile pour la bourse, comme l’explique cet article des Echos : Bourse : 2018 est la pire année pour les marchés depuis dix ans
D’ailleurs aucun gestionnaire ne semble avoir été épargné, et les premiers à avoir dévoilé leurs performances 2018 présentent tous des résultats négatifs.
Comme nous le rappelons souvent sur notre site, les gestions déléguées Yomoni et WeSave sont pertinentes pour des placements moyen à long termes (au minimum 4 ans) ; c’est d’ailleurs pourquoi l’enveloppe qu’ils utilisent est une assurance-vie, et non un compte-titre ou un PEA. Lorsque les marchés chutent, il convient de ne pas céder à la panique et de maintenir ses positions ; sauf en cas de crise majeure, les marchés finissent généralement par remonter.
On note d’ailleurs une amélioration depuis début janvier et nous espérons que 2019 permettra à la bourse de gommer les pertes.
Concernant l’écart entre la valeur affichée et ce que vous avez perçu lors de votre clôture, cela s’explique par le mode de calcul utilisé par Yomoni. En effet, il affiche un taux de rendement pondéré par le temps, ce qui a pour effet de neutraliser l’impact des apports et des retraits. Cela permet d’évaluer la performance du profil (c’est-à-dire la performance de la gestion Yomoni) mais pas la performance réelle car celle-ci est naturellement impactée par les apports et les retraits. Tout est expliqué dans cet article : Comment est calculée la performance chez Yomoni ?
Bien à vous,
J’ai testé Yomoni en ouvrant un compte titre sur un an. Je n’ai pas du tout été séduit par leur service, une gestion de portefeuille quasi inexistante, 80% du portefeuille investit dans un OPCVM qui a perdu près de 10% sur un an. Lors de la clôturation de mon compte, mon portefeuille a perdu 2% de la valeur affichée. Suite à mes réclamations sur le fait que les valeurs affichées étaient erronées, le dashboard a disparu. J’ai donc dû retracer l’ensemble des opérations effectuées sur le compte manuellement pour me rendre compte que des avis d’opérés étaient manquant. Impossible d’obtenir l’avis d’opéré en question de la part du service réclamation. Bref, j’ai bien fait de fermer mon compte chez eux.
0.5